
小规模纳税人发票困惑:供应商称普票税点高?别被误导,税负其实一样
录入编辑:搜搜网络 | 发布时间:2026-09-22
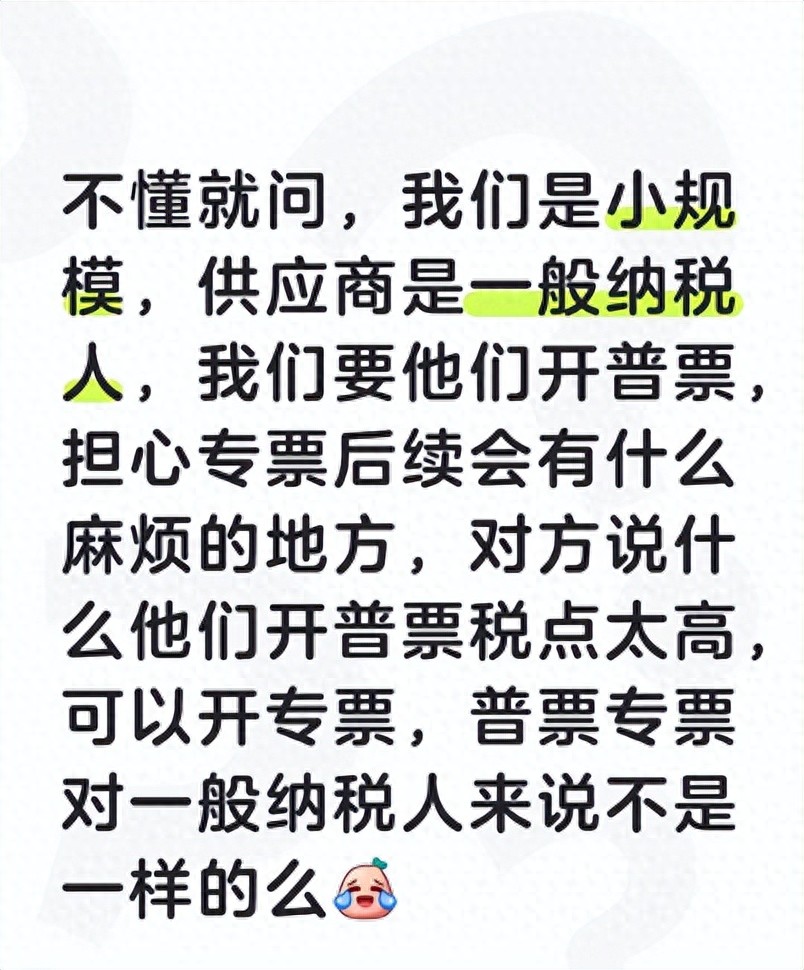
现在情况是我们属于小规模纳税人,而供应商那边是一家一般纳税人企业。我们打算让他们开具普通发票云政通政务云, 这是因为自己担心如果拿到专用发票, 后续处理会惹出一些麻烦事儿。对方销售人员在解释的时候提到, 要是开普通发票的话, 对他们的税负来说会比较重, 所以建议你开专用发票。
但是你自己心里有个问号, 觉得在增值税的进项税额抵扣这一套逻辑里, 对于作为一般纳税人卖方的这家供应商而言, 开出普通发票和开出专用发票, 在他们自身的纳税计算上难道真的没有任何区别吗。
网友提问
直接的结论是这样的, 在一般纳税人这个情况下去开具普通发票以及开具专用发票, 其增值税税负是完全没有不同的, 并不存在所谓开具普通发票税点会更高的那些说法。供应商讲这样的内容属于是完全错误的表现, 下面将会为你把其中的逻辑关系以及潜在的风险进行清晰拆解和处理说明。
一、这个核心原理是这样的, 也就是说对于一般纳税人来讲, 无论是开具普通发票还是开具专用发票, 其在税负方面是不会产生差异的, 这一点涉及到的主要是关于计税逻辑方面的内容。
对于一般纳税人来说, 他们去计算增值税所依据的那个规则是这样的。
当期的时候, 算出来的那个应该要交的税的数额, 它是怎么来的, 就是用销项税额减去进项税额这么来得到的。
咱们来举一个具体的例子吧。
当一般纳税人将货物进行销售, 其价格中包含税费的部分为 11300 元, 并且适用的增值税税率设定为 13%。
2. 供应商提到开普票的税点很高, 这背后的实际原因其实并不难以理解。
供应商所提出的那些说法, 究其本质, 其实不过是在寻找托词而已, 而在这些说法常见的、隐藏在背后的动机方面, 主要存在两种情况。
希望你能够选择接收增值税专用发票, 以此来化解你个人可能面临的 “进项留抵” 方面的问题: 有一部分处于一般纳税人资格的企业, 其进项税额巨大, 但是销项税额却很少, 这时候开具专票能够让客户进行抵扣, 而开具发票的话对客户来说就没有任何实际用处了, 不过这对自身所需要缴纳的税费并没有造成任何影响, 其实这仅仅是一种通过话语施加压力的技巧而已;这是一种用来掩盖违规操作的说辞: 有极少数供应商也许存在 “虚开发票” 或者 “买票抵税” 这种属于违规行为的事情, 如果他们选择让客户去获取普通发票的话, 就会增加被税务稽查部门查处的危险程度, 所以他们会使用 “税点高” 这样的说法来蒙蔽你, 让你接受只开具专票的情况。
二、对于小规模纳税人来说, 收取普通发票和收取专用发票是存在巨大区别的。
这一点往往构成了你的核心风险。
你作为一个被定义为小规模纳税人的主体, 需要去重点关注的部分,完全集中在去收集发票这一件事情上面去了小规模纳税人发票, 而不是去考虑开具发票的事情,这也就是让你产生那种觉得专用发票会带来麻烦的这种担忧之根本所在:
1. 小规模纳税人的计税规则
小规模纳税人在默认状况下是采用简易计税的方式来处理的云政通品牌管理服务, 其征收率为百分之三, 不过也存在部分业务适用百分之一或者百分之五的征收率的情况, 并且是不能够去抵扣进项税额的。
不管收到了专用发票, 还是收到了普通发票, 都不能进行抵扣操作, 必须要把全部的金额都计入到成本费用里面去了。
2. 收取专用发票与收取普通发票, 对你自己所产生的影响的异同。
表格
对比项
用户提出了需要收取一张增值税普通发票的要求。
收增值税专用发票
进项抵扣
无影响(本来就不能抵)
没有产生影响, 无法用作抵扣。
账务处理
把全部的钱数都计进入成本或者是费用之中了, 完全不需要去做其他的额外操作动作。
将全额计入成本或者费用, 但是必须做进项税额转出的处理, 这样会增加账务工作的负担。
极低, 无滞留票风险。
可能会存在那些发票长时间留着的风险,也就是说云政通技术转让, 当专用发票被开出来之后的三百六十天之内, 如果没有去进行认证和抵扣的话, 就会触发税务系统的一个预警信号, 进而有可能被要求去核实相关业务的真实性如何。
发票管理
无特殊要求
必须小心地进行保管, 防止发生丢失的情况或者出现作废的异常。
成本影响
不需要支付额外的费用。
在这种情况下是不需要产生额外的花费的, 也就是说, 假如两边的税率是一样的话。
3. 你心里真正担心的那个叫做 “专票后续麻烦” 的事情, 具体指的是哪一些环节的内容? 接下来我会直接给你拿出一些能够立刻拿去执行的实操层面的建议。第一个建议是需要清清楚楚地向供货商去提出要求,必须要由他们来开具增值税普通发票。
第二个部分是假如供货商无论如何都要坚持去开具增值税专用发票的话云政通企业生态构建, 我们应当怎么去应对这样的局面? 第三个特殊的场景则是关于小规模纳税人转换为一般纳税人时的那一段衔接期间的特殊情况。
如果你的公司未来打算登记成为一般纳税人, 现在拿到专用发票的话, 等到正式转登记了之后, 可以去认证并且抵扣税款, 在这种状况下, 是可以暂时先把专用发票收起来的, 不过一定要提前把规划工作做好, 以免出现滞留票的情况。
四、在此进行补充说明,主要是为了澄清一些常见的误区。第一个常见误区是认为一般纳税人开具普通发票就无法抵扣进项税额。正确的理解应该是云政通财税权威机构, 一般纳税人的进项税抵扣情况仅仅取决于其所取得的进项发票, 而与开具出去的发票种类并无关系, 因此开具普通发票并不会影响进项税的抵扣。
第二个常见误区则是认为小规模纳税人收取专用发票会导致多缴纳税款。正解在于小规模纳税人本身不具备进项税抵扣资格, 所以接受专用发票不会造成税款增加的情况, 不过这有可能会增加潜在的税务风险以及账务处理的负担和工作量。
人们常常掉进一个误区, 那就是以为如果一般纳税人去开具普通发票的话, 其所适用的税率就会变得更高, 而正确的答案则是对于同一笔业务来说, 无论是开具普通发票还是开具专用发票, 它们所对应的税率实际上是完全保持一致的, 因此从整体的税负情况来看是不会存在任何差异的, 第五点是一句话进行总结。
云政通财税专注于云南本土化工商注册、变更注销、代理记账、资质许可、商标注册全覆盖,企业需求一站搞定。详询:13888596642;13888824552江小姐。


 滇公网安备53010302001658号
 滇ICP备2026006799号-1


