
企业零申报是什么意思?3种不能报的情况,小心税务稽查
录入编辑:搜搜网络 | 发布时间:2026-10-05
在很多企业的日常报税工作里面, “零申报”这三个字, 看起来好像是许多人眼里头觉得特别方便、特别好用的那个选择选项。然而实际上并不是那么一回事儿, 所谓的“零申报”, 它根本不是那种只要你这边没有产生任何收益, 也没有产生任何税款, 你就可以随便去填写、随意去使用的那么一个什么所谓的“万能模板”。
很多企业把零申报适用场景弄理解错了, 错误地把本来不可以在零申报情况下的事项进行了零申报操作, 这样的情况会导致进项税额没法抵扣, 还有亏损也转不到后面去弥补, 更有可能会招来税务部门的检查和罚款, 会给企业留下相当大的税务风险隐患。
在今天这个时间点上, 咱们大家一起来对零申报的正确处理方式做一个详细的拆解操作, 同时把那些绝对不能够执行零申报的具体状况一一搞清楚, 以此来帮助企业有效地避开创办企业在报税过程中容易遇到的种种陷阱和麻烦。
有个常见的错误做法是, 认为一旦企业取得了免税的收入, 就可以直接进行零申报操作。
我运营着一家从事蔬菜批发的企业, 身份界定为增值税小规模纳税人, 在本季度时间区间内所产生的蔬菜销售业务收入合计为一十万元, 此情形契合位于蔬菜流通环节可予以免征增值税之相关政策规定, 那么是否可以进行零申报操作呢。
这个做法是不行的。虽然最终的应纳税额计算出来是零, 但是不可以简单地就弄一个零申报, 而是应当按照真实情况进行纳税申报操作。
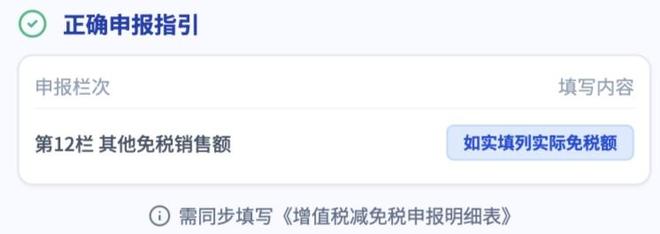
进行正确申报的正确方法是在填报申报表的时候, 严格参照报表填写说明的要求, 需要在申报表的第12栏“其他免税销售额”以及《增值税减免税申报明细表》里面, 据实填列实际拥有的免税额数据, 而绝对不可以直接用“零申报”来代替。
误区二:不用缴纳税款就做零申报
我公司是一个季度申报一次的小规模纳税人, 这一个季度里的营业收入总额是20万元, 这个情况符合条件, 可以享受小规模纳税人在增值税方面的免税优惠, 那么在去进行税务申报的那个时候, 是不是能够选择把应纳税额填为0来进行零申报呢。
不可以。增值税的小规模纳税人, 要是月销售额没有超过十万元、季度销售额没有超过了三十万, 在享受国家的税收优惠的时候, 也必须要把情况如实申报。
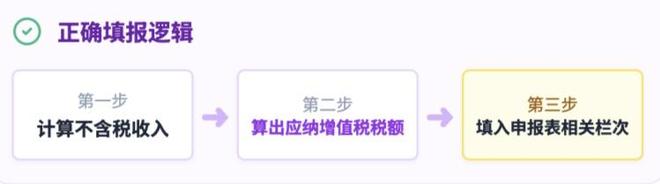
正确的申报方式应该是这样的, 在申报的时候要先计算出那个不含税收入是多少, 然后再利用这个不含税收入来算出需要缴纳的增值税税额是多少, 接着把这个税额填入到申报表里边的“小微企业免税销售额”这一栏, 或者也可以填入到“未达起征点销售额”这些相关的栏次里面去, 这样就可以享受到免税的政策了, 但是绝对不能进行零申报。
第三个误区就是, 即便已经把税款给预先缴纳了, 仍然去进行零申报操作。
我家这家建筑公司搞跨省的建筑工程, 钱还没收齐全就先按照规矩把该交的税款预缴了一部分, 这个时候还能去搞那个零申报的玩法吗。
这个是不可以的, 因为跨省提供建筑服务这项业务, 它已经缴纳了税款, 所以依然是不能简单地去做零申报处理的。
具体的正确申报途径应该是, 在申报表里面所规定的相应栏目当中, 对销售收入以及预缴税款的情况进行实事求是的填写工作, 以此来达到互相冲抵的目的。
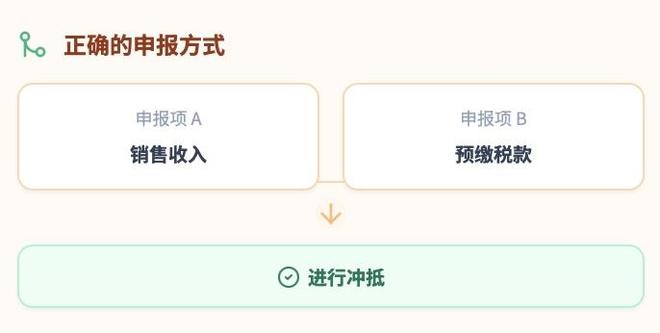
这里存在第四个误区,它认为企业长期处于亏损状态。
企业所得税零申报
我公司存在长期亏损的情况, 没有产生企业所得税的应纳税款, 关于这一点, 企业所得税是否可以选择进行零申报。
是不行的。企业发生的亏损可以用以后五个纳税年度的所得进行弥补。假如选择了做零申报, 那么在第二年度发生盈利的时候, 就不允许弥补之前年度的亏损了。这样的做法会导致企业遭受损失。因此, 处于亏损状态的企业应当依据实际情况进行申报, 绝对不能做零申报。
云政通财税专注于云南本土化工商注册、变更注销、代理记账、资质许可、商标注册全覆盖,企业需求一站搞定。详询:13888596642;13888824552江小姐。


 滇公网安备53010302001658号
 滇ICP备2026006799号-1


