
2026增值税法新规解读 企业财税人速看最新税收政策汇总
录入编辑:搜搜网络 | 发布时间:2026-09-20
2026年增值税有了非常大的变化, 就在这里,我们把增值税法还有它的实施条例里面的最关键的内容和最主要发生变化的地方全部整理出来了云政通政务跨地域协同, 拿来给大伙儿做参考用。
1、在纳税人这个群体里, 社会团体的指向变成了社会组织, 这中间覆盖了社会团体、基金会还有社会服务机构等这些内容, 与此同时, 行政单位的名称换成了行政机关,这样的一种表述方式就显得更为严谨了。
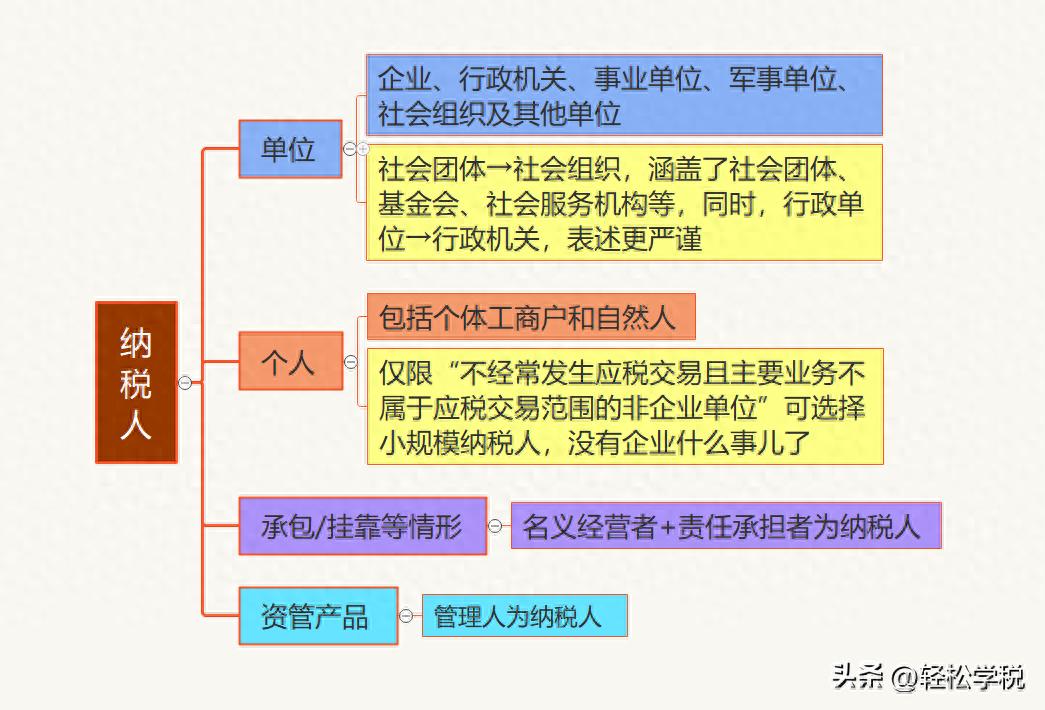
2、这个规则只限于那些不经常发生应税交易云南云政通政务服务, 并且主要业务也不属于应税交易范围的非企业单位来选择做小规模纳税人。至于企业, 这就跟他们没有关系了。
3、税目的整合工作是这么做的, 加工修理修配业务归进入服务这个大范畴里面去, 然后呢, 现代服务、生活服务还有加工修理修配服务就全都整合在一块儿了, 统称为生产生活服务。
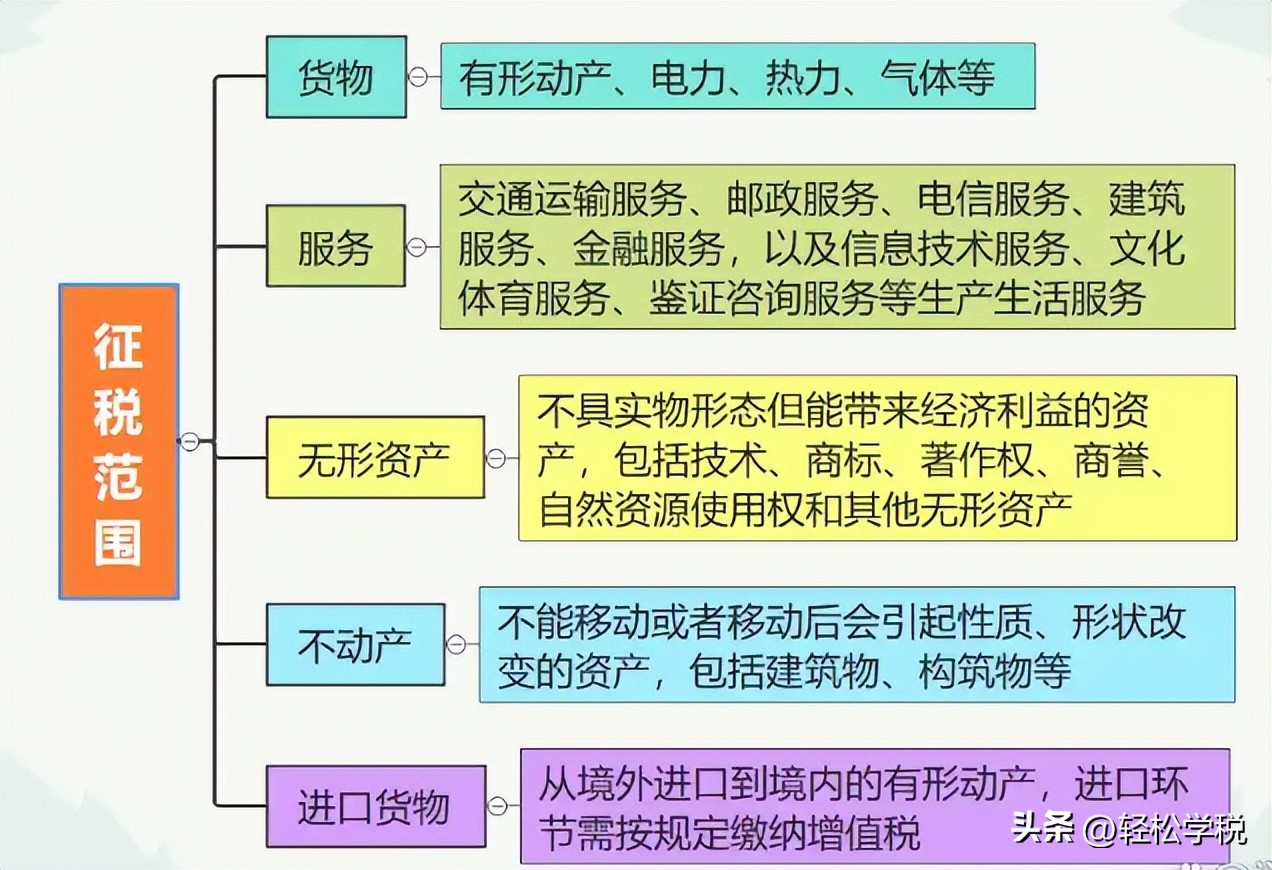
4、在判定应税交易的发生地时, 依据的原则应当是从发生地转向消费地。也就是说, 针对那些企业进行的销售服务、无形资产的行为, 如果其提供的服务或者该无形资产确实是在中国境内被消费的, 那么这一行为就被认定为属于境内的应税交易。
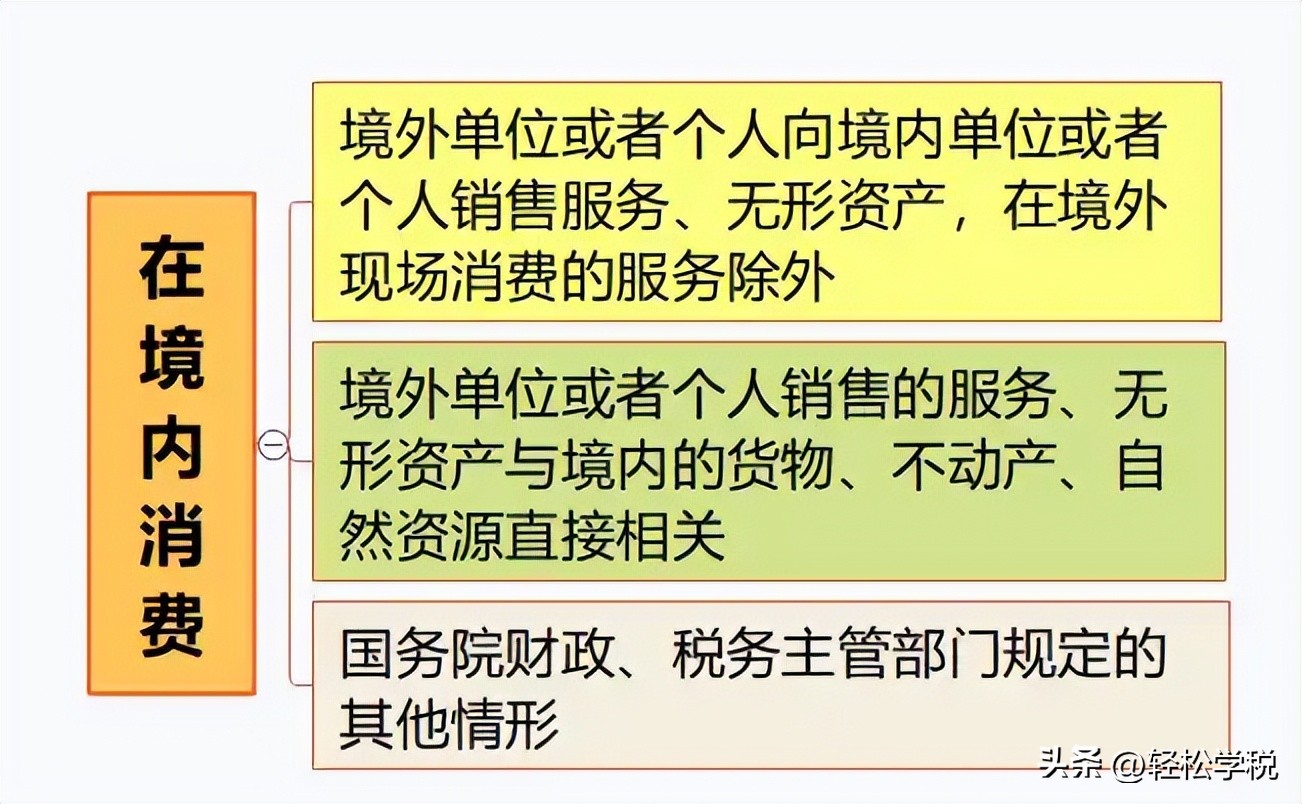
比方说, 有个某国家的专家给中国企业提供了关于跨国的咨询服务, 尽管这位专家没有进入国境, 但这一行为也被视为在境内发生了消费, 因此还得向中方缴纳增值税。
5、视同应税交易的数量有了大幅度的缩减, 现在的数量只剩下三条, 与此同时, 还删除了原来的兜底条款, 这意味着无偿借贷和无偿租赁这些情况, 都不再被视作发生了销售行为。
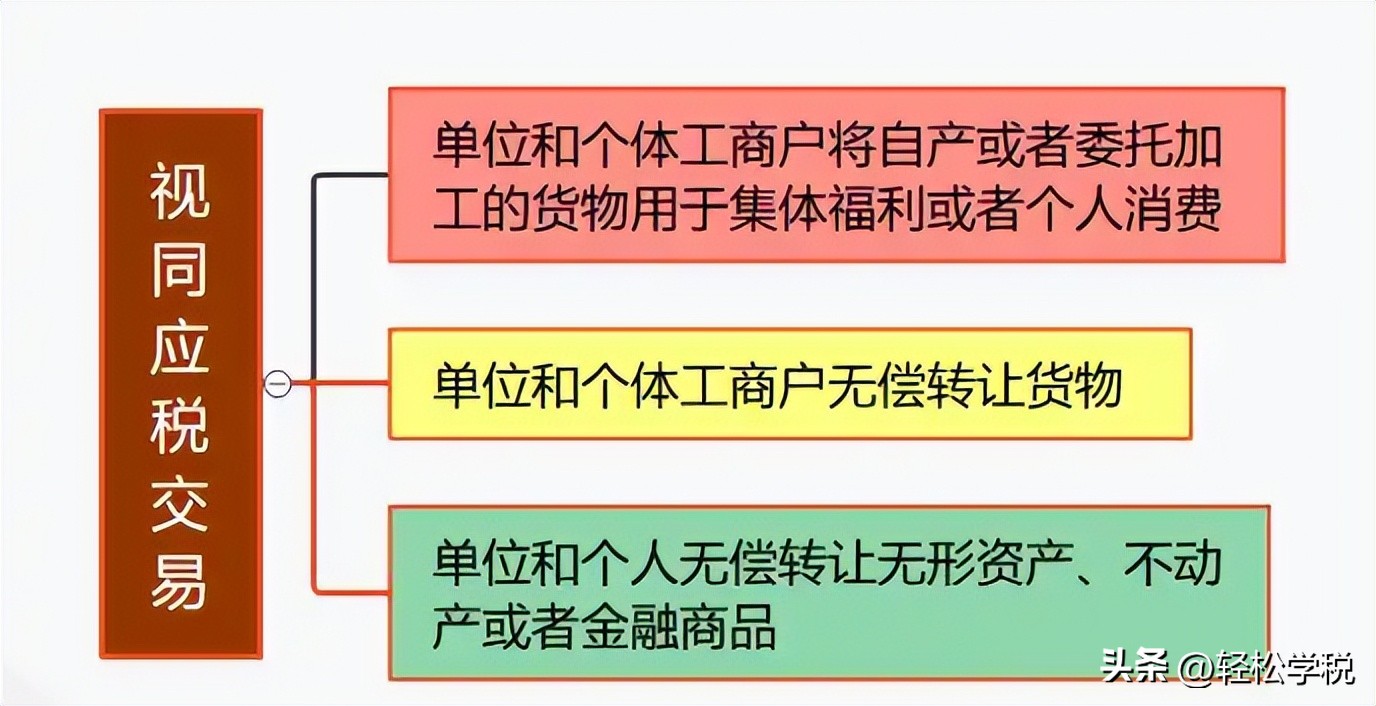
不过, 大家伙儿得留个心, 虽然说是关联方之间互相借东西不花钱了, 这种情况不用再当成买东西来看待了, 但是还得怕税务局那边拿出那个实施条例里的条规来动脑子、做手脚, 到时候可能就得调整纳税了。
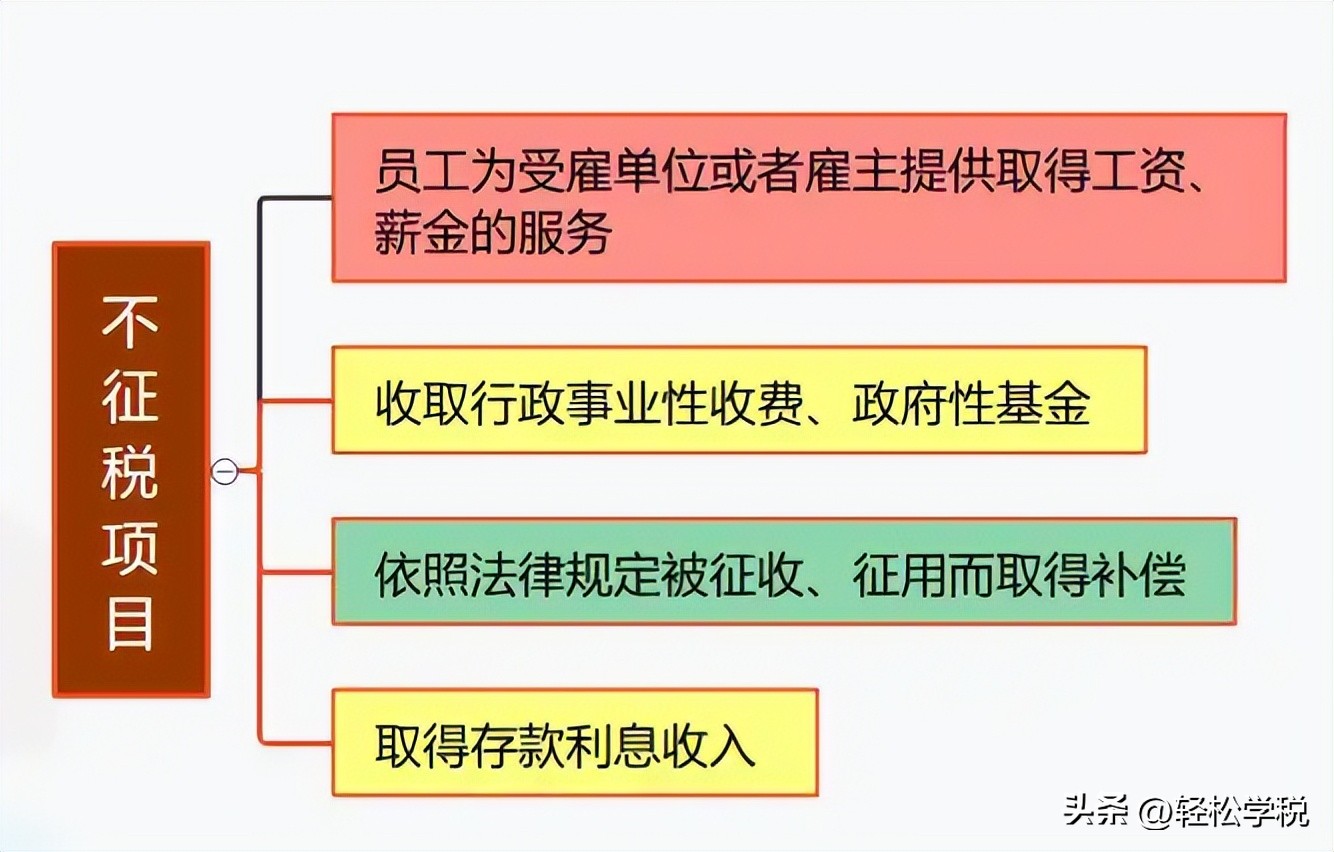
6、关于不征税的项目, 这次有一个非常重大的调整, 这个调整的主要内容是把单位向员工提供的服务, 原本属于的那种不征税的情形给删除了。与此同时呢, 对于征收征用补偿这一块的事情也发生了变化, 以前是免征增值税, 但是现在变成了不征增值税, 这样的话进项税额是可以进行抵扣的。
7、小规模超标管理的规则发生了巨大的变化。在超标的当期它就会直接生效, 变成一般纳税人。另外, 稽查查补等等这些调整后的销售额, 会被算进对应的税款所属期的销售额里面去。
8、现在的税率还在继续执行着没有变动, 但是征收率却只剩下百分之三了, 至于原来的那个百分之五估计到时候就要被取消掉了。
在2026年1月1日这个时间点往后, 当涉及不动产权益转让、不动产对外出租以及劳务派遣服务时, 假如企业选择了简易计税办法进行处理, 原本适用的百分之五的税率基础, 绝大多数情形之下都要调整为百分之三。对于此前大家都比较熟悉的实行百分之五征收率的各类业务场景,具体参考内容如下所示:
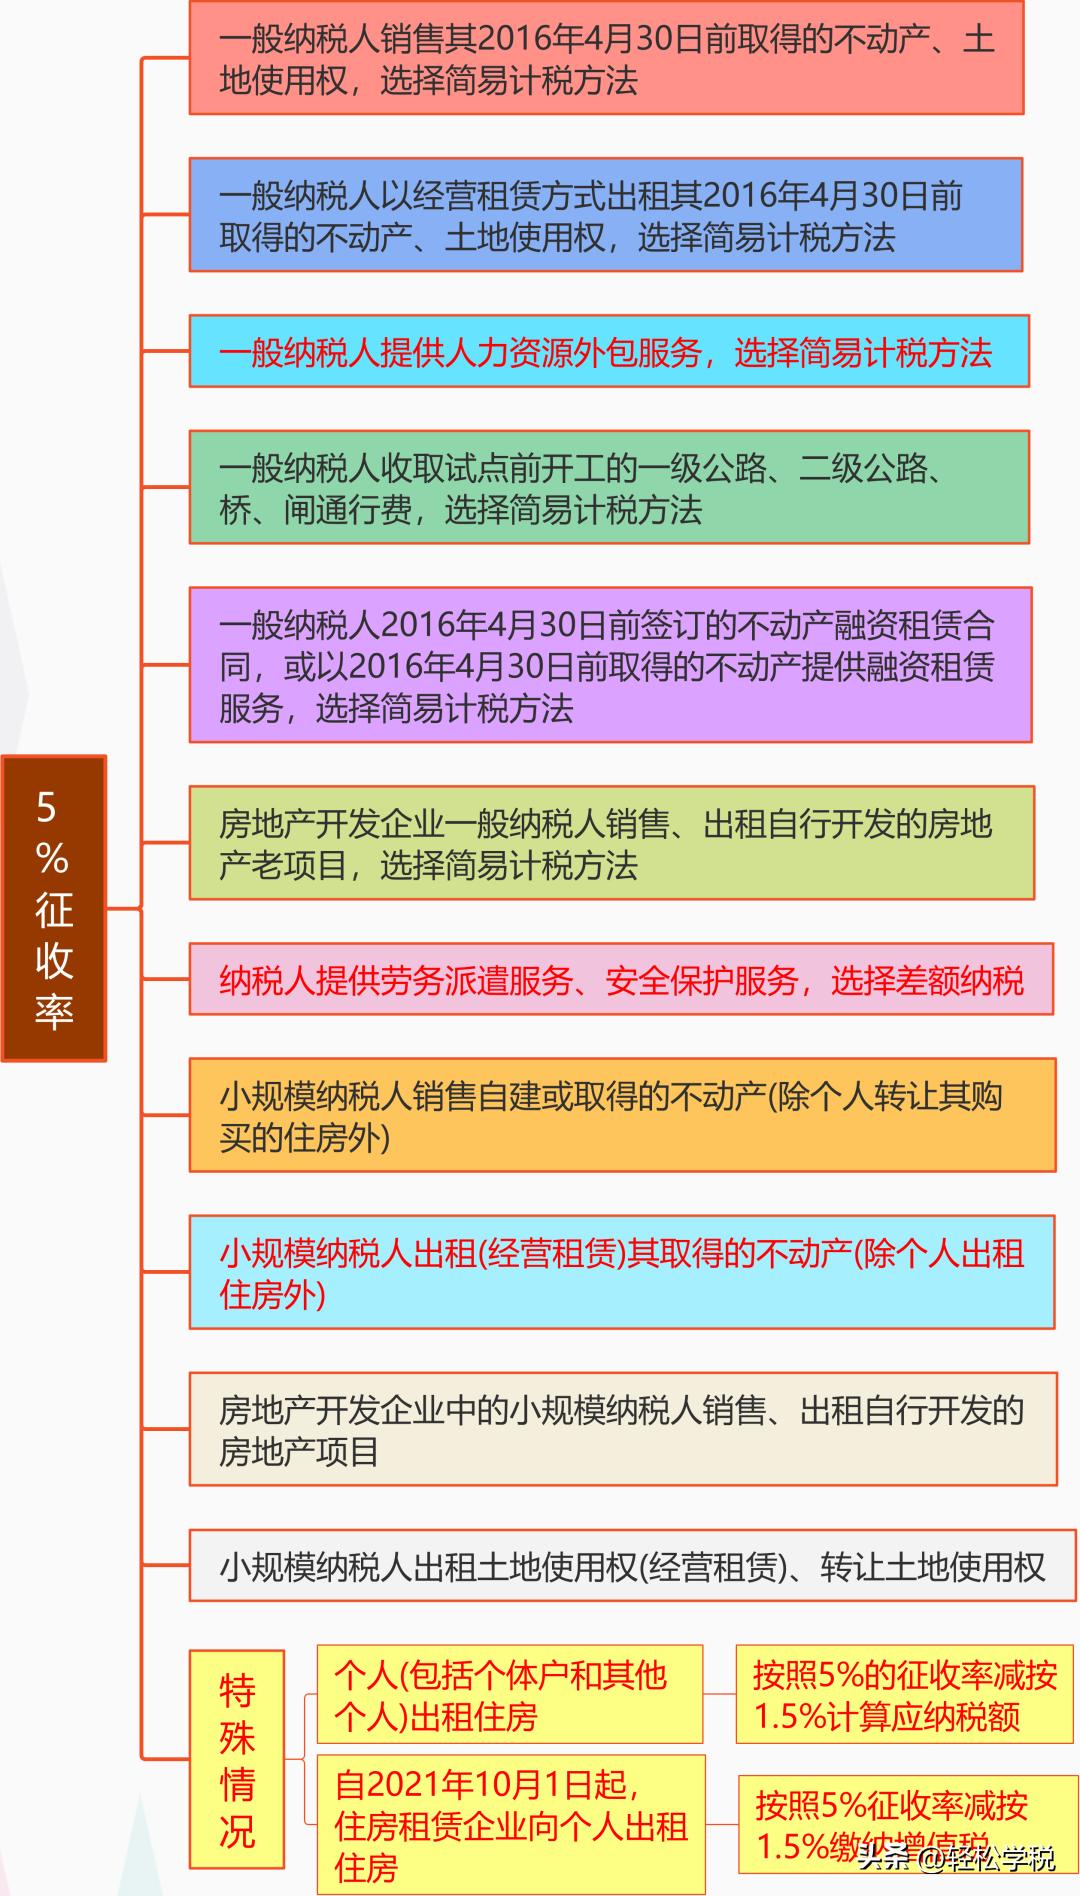
关于5%征收率确定取消了这一话题云政通企业品牌策划, 大家如果想了解更多具体的相关细节与资讯, 不妨前往查看电子税务局又有大动作这方面的内容。
9、混合销售的覆盖范围被扩大了, 原来那种把货物和服务加在一起算作混合销售的情况,现在的规则是只要涉及的税率不一样2026年最新财税政策汇总 企业必看税收新规, 或者征收率不同的项目被混到了一起,就统统都要算作混合销售。同时云政通(云南)控股有限公司租赁服务, 在判断适用的是哪个税率或征收率的时候, 以前是看单位的日常主营业务是什么, 现在改成了要看这笔交易本身的主业是哪个。
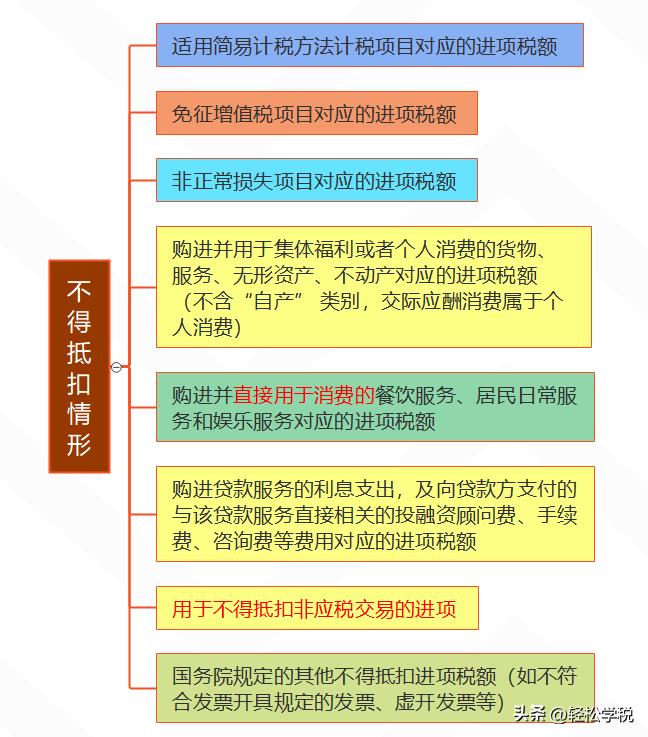
10、进项税额的抵扣规则发生了极大的变化, 对于那些既有内部使用又有对外销售等混合用途的长期资产, 在进行进项税抵扣时,需要根据具体的实际情形来分别判断。
新增规定了非应税交易对应的进项是不可以抵扣的这种情况云政通政务架构管理, 同时也规定了餐饮服务、居民日常服务和娱乐服务这三个方面是可以抵扣的, 前提条件是这些服务不是直接用于消费的。
关于最新的不得抵扣的具体情形, 大家可以参考以下内容。
云政通财税专注于云南本土化工商注册、变更注销、代理记账、资质许可、商标注册全覆盖,企业需求一站搞定。详询:13888596642;13888824552江小姐。


 滇公网安备53010302001658号
 滇ICP备2026006799号-1


